本ページはプロモーションが含まれています
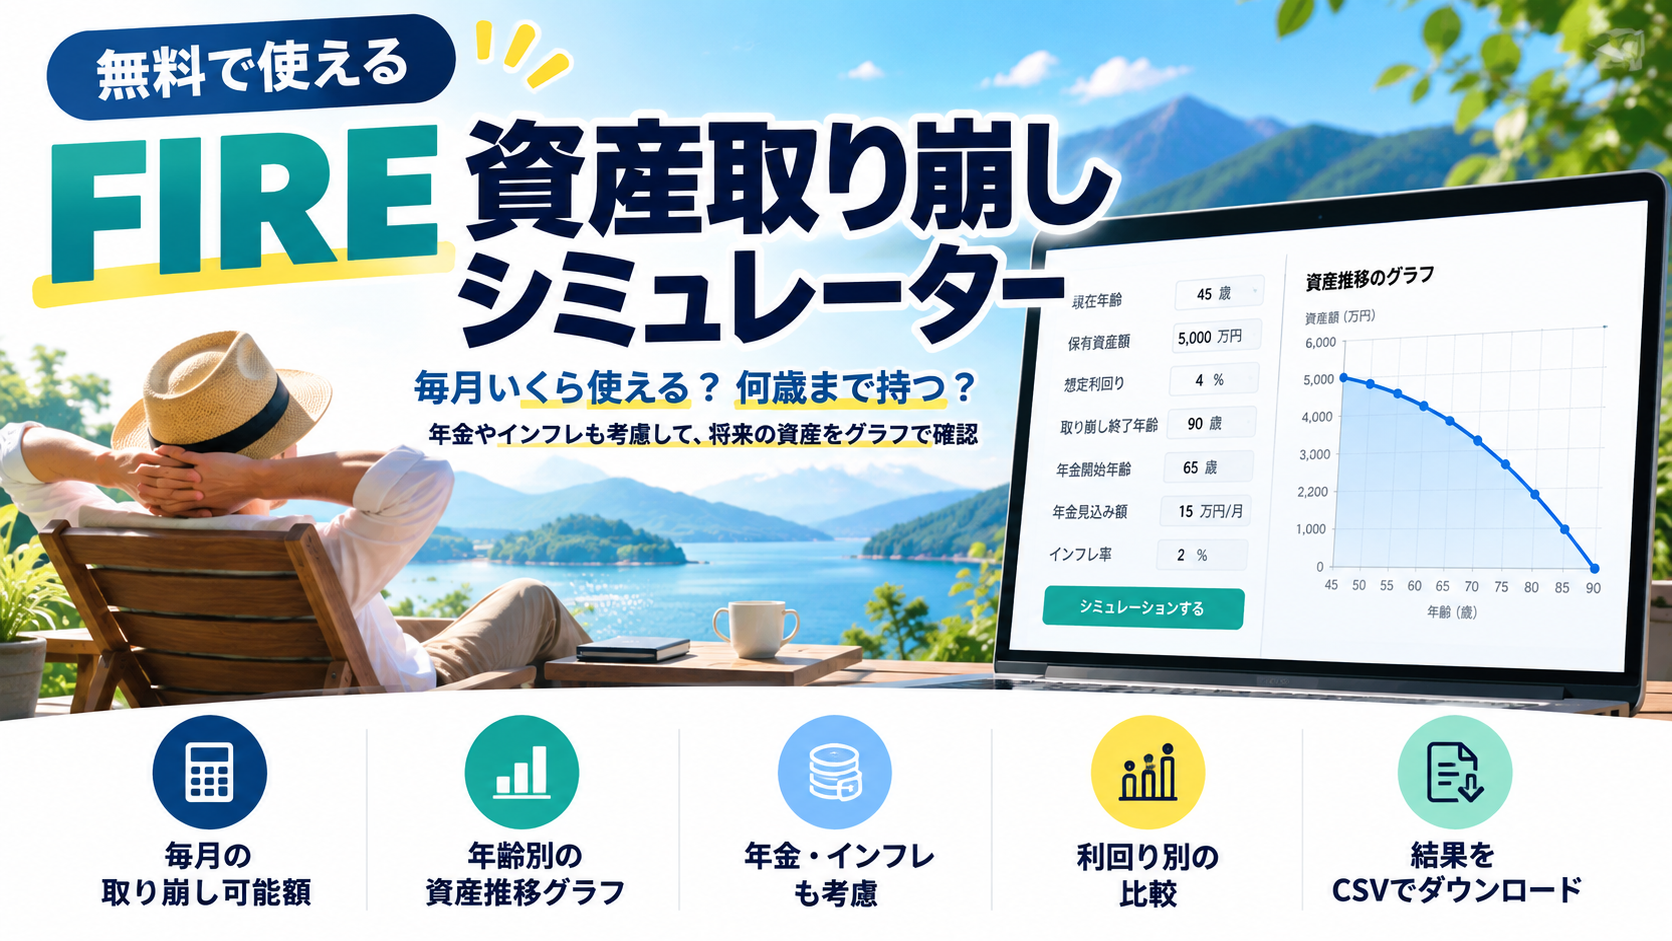
FIRE資産取り崩しシミュレーター
退職後、毎月いくら使える?
- 年金と運用利回りを考慮
- 物価上昇にも対応
- 無料・登録不要
条件を入力して、
「計算開始」を押してください。
FIREは、資産を築いて早期退職を目指す考え方です。
退職後は「貯め方」に加え、
お金の使い方も大切です。
このツールは、毎月使える金額を逆算します。
- 何歳まで取り崩すか
- 年金をいくら受け取るか
- 最後にいくら残すか
条件を変えて、結果を比べてみましょう。
希望生活費は、開始時の月額と比較するための入力です。
希望額どおりに支出した場合の資産推移ではありません。
1.条件を入力する
年金受給後の資産取り崩し
物価上昇への対応
読み込み後、初期条件で自動計算します。この表示が変わらない場合は、JavaScriptの設定を確認してください。
2.計算結果
開始時に毎月使える金額―万円/月
年金受給開始時の資産取り崩し額―万円/月(概算)
終了時の資産残高―万円
現在の希望生活費(開始時との比較)―万円/月
3.年齢別の資産推移
- 横軸:年齢
- 縦軸:金融資産の残高
- 青緑の線:今回の試算
資産残高 / 縦の破線:年金受給開始
4.利回りを変えると、毎月使える金額は?
利回りが変わると、使える月額も変わります。
下の表では、利回りごとに月額を再計算しています。
| 想定年利 | 開始時の月額(万円) |
|---|
5.資産を使い切るという考え方
お金を残すことに集中すると、
楽しみを先延ばしにしがちです。
一方で、将来への備えも必要です。
- 想定より長生きする場合
- 医療費や介護費が増える場合
「終了時に残したい資産」も設定できます。
0円・500万円・1,000万円など、
残す金額を変えて試してみましょう。
PR・広告
資産は、残すことだけが正解なのか?お金を「いつ使うか」を考える一冊です。
貯めることと、経験を楽しむこと。
そのバランスを考えるきっかけになります。
6.FIRE計画で注意したいこと
運用利回りは、毎年変わります。
退職直後に大きく下落すると、
資産が早く減ることもあります。
- 利回り0%でも試す
- 生活費を抑えた場合も比べる
- 急な出費に備えるお金を残す
物価が上がると、同じ金額で買える物は減ります。
インフレ連動を選ぶと、
生活費も物価に合わせて増やします。
年金額は、入力した月額で固定します。
将来の年金改定は反映しません。
7.まとめ:お金の使い方も考えよう
毎月使える金額は、次の条件で変わります。
- 現在の資産と取り崩す期間
- 運用利回りと年金額
- 物価上昇率と最後に残す資産
条件を変えて、
無理のない計画を考えてみましょう。
計算の前提
- 毎月末に資産を取り崩します。
- 利回りは月次複利で計算します。
- 利回りは税金・手数料を引いた値を入力してください。
- 年金は手取り月額を入力してください。
- 年金は受給開始年齢になった月から加算します。
- 余った年金は資産に加えます。年金上乗せモードでは生活費に使います。
- インフレ連動時の月額は、初月の金額です。
- 目標残高は、終了時の名目額です。
- 税金・社会保険料の将来変化
- 年金額の改定
- 毎年の相場変動
- 医療費などの臨時支出
途中で資産がマイナスになる場合は、
資金不足として警告します。
結果は概算です。
将来の運用成果を保証するものではありません。
コメント